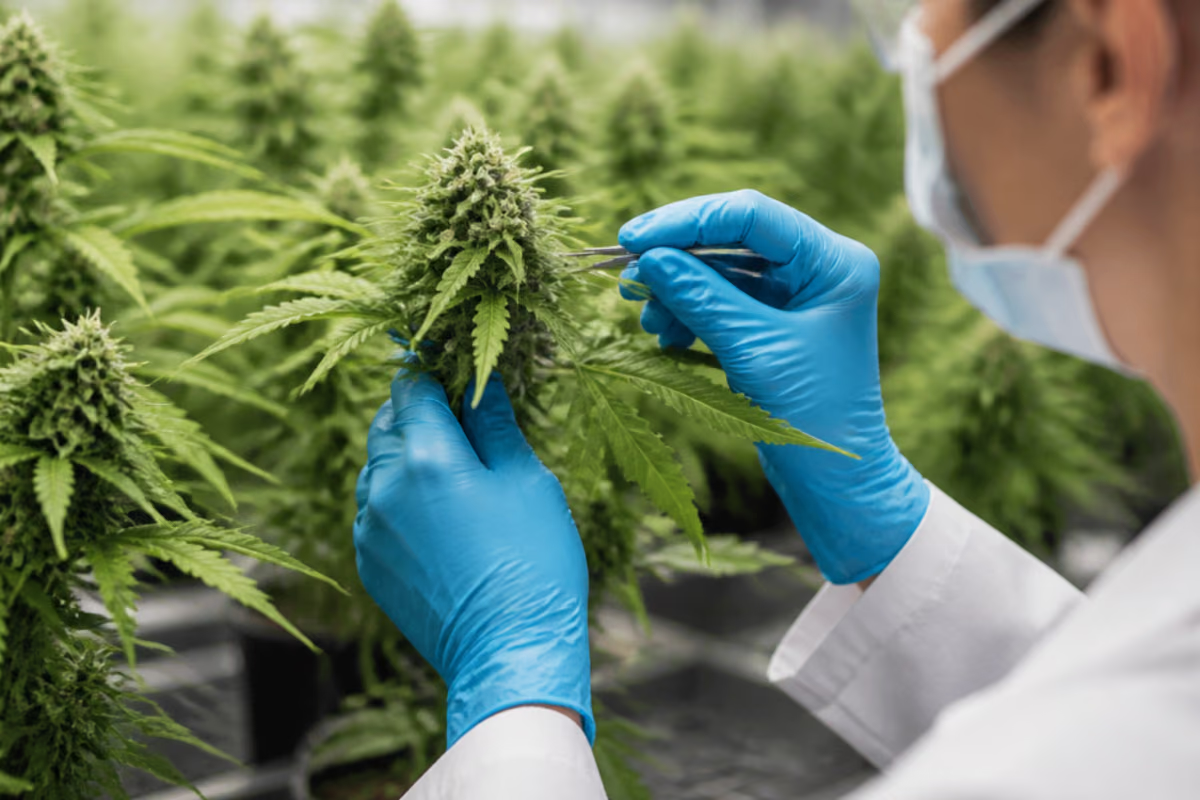
O mercado europeu de canábis medicinal valia 3,06 mil milhões de dólares em 2025 e deverá atingir 13,16 mil milhões de dólares até 2034, a uma taxa de crescimento anual composta de 17,60% entre 2026 e 2034. Em menos de uma década, o mercado quadruplica. Esse salto resulta de reformas legislativas concretas, de uma base de doentes que disparou em países como a Alemanha e de uma indústria farmacêutica que deixou de olhar para a planta com desconfiança. Para quem vive de genética, de cultivo e de qualidade, vale a pena perceber o que está a acontecer por baixo destes números.
O panorama geral: a Europa deixou de ser mercado secundário
Durante muitos anos, a canábis medicinal na Europa foi um conjunto de programas-piloto desarticulados, com regras diferentes de país para país, importações caras e médicos relutantes em prescrever. Esse capítulo está a fechar-se. O que temos hoje é uma região em transição acelerada de modelos dependentes de importação para ecossistemas integrados de cultivo, transformação, formulação e distribuição farmacêutica, com capital doméstico e internacional a entrar em força.
Três forças explicam o essencial deste crescimento. A primeira é regulatória: as grandes economias europeias simplificaram o acesso do doente e abriram a porta ao cultivo nacional. A segunda é clínica: a aceitação das terapias baseadas em canabinóides cresceu, sustentada por evidência acumulada e pelo aumento da prevalência de doenças crónicas, entre elas cancro, epilepsia, dor crónica, esclerose múltipla e perturbações neurológicas. A terceira é industrial e tecnológica: avanços nas tecnologias de extração, portefólios de produtos de grau farmacêutico cada vez mais amplos e investimento sério em investigação e desenvolvimento.
As três forças alimentam-se mutuamente. Regulação mais clara atrai investimento; o investimento produz produtos padronizados e estudos clínicos; os estudos aumentam a confiança dos prescritores; mais prescrições justificam mais regulação funcional. Neste momento, o ciclo roda depressa.
Reformas regulatórias: o que move o mercado
A liberalização progressiva das regras de canábis medicinal na Europa está a reconfigurar o acesso ao mercado e a alargar substancialmente a população de doentes.
Alemanha: a reforma de 2024
A Cannabis Act alemã, em vigor desde abril de 2024, retirou a canábis da lista de estupefacientes, simplificou os requisitos de prescrição (passou a bastar uma receita médica normal em vez do formulário de narcóticos) e permitiu consultas por telemedicina. Em cerca de um ano, a base de doentes alemã passou de aproximadamente 250 000 para perto de 900 000. Poucos mercados de saúde na Europa triplicam em doze meses; este triplicou porque a barreira nunca foi a procura, foi a burocracia.
A pressão sobre o abastecimento acompanhou. Em outubro de 2025, o Instituto Federal alemão de Medicamentos e Dispositivos Médicos (BfArM) aumentou a quota de importação para 192,5 toneladas, muito acima do limite original de 122 toneladas. Em paralelo, novas licenças de cultivo permitiram produção doméstica em escala. A Alemanha continua a liderar a região, com canais de importação bem estabelecidos, uma rede de farmácias licenciadas e um enquadramento regulatório estruturado que garante disponibilidade consistente de produto de alta qualidade.
Espanha, Dinamarca, Chéquia, Eslovénia
A Espanha formalizou o acesso através de um quadro regulado para uso terapêutico, com dispensa controlada em farmácias hospitalares sob supervisão de especialista, cobrindo indicações como dor crónica, epilepsia, cancro e esclerose múltipla. É um modelo mais restritivo do que o alemão, mas tem uma virtude: cria reconhecimento clínico formal e integra a canábis no circuito hospitalar, o que reduz o estigma entre profissionais de saúde.
A Dinamarca tornou permanente o seu programa-piloto, retirando a incerteza que travava o investimento em cultivo e formulação. A Eslovénia legalizou a canábis medicinal. A Chéquia avançou tanto na regulação medicinal como na de uso adulto, e tornou-se um dos casos mais interessantes da Europa Central. Isoladamente, nenhuma destas decisões muda o continente; somadas, mudam.
França e Reino Unido: dois caminhos diferentes
A França integra a canábis medicinal no sistema de saúde de forma gradual e cautelosa: os doentes que participaram no programa-piloto continuam em tratamento ao abrigo de regras em evolução, enquanto as autoridades trabalham num enquadramento permanente que assegure terapias seguras, controladas e acessíveis a nível nacional. É lento, mas é estrutural.
O Reino Unido seguiu por outra via e tornou-se um dos maiores mercados europeus, muito impulsionado por plataformas de telessaúde. O doente britânico acede a clínicas especializadas online, obtém prescrição e recebe produto licenciado em casa. Maior literacia, mais produtos licenciados e apoio estruturado permitiram alargar a disponibilidade tanto em zonas urbanas como em contextos regionais. O caso britânico mostra que a dimensão de um mercado depende dos canais de acesso tanto como da lei.
Itália e o eixo ibérico de produção
O mercado italiano mantém-se estável, sustentado por produção doméstica (historicamente ligada à produção estatal) e sistemas de prescrição consolidados, com importações a complementar a oferta local. A Itália equilibra supervisão regulatória rigorosa com a necessidade de garantir produto consistente aos doentes. Portugal, por seu lado, consolidou-se como um dos grandes polos europeus de cultivo, com estufas licenciadas a exportar flor e extratos de grau farmacêutico para a Alemanha e outros mercados. Aqui, o clima, o custo operacional e um regulador experiente (INFARMED) criaram uma vantagem competitiva real.
Anatomia do mercado: onde está o dinheiro, segmento a segmento
Os números de 2025 dizem muito sobre o tipo de medicina que a Europa está a praticar com esta planta.
Por espécie: Indica domina com 44%
As variedades Indica representam 44% do mercado europeu em 2025, e quem cultiva percebe imediatamente porquê. Os efeitos sedativos e analgésicos potentes são eficazes no tratamento de dor crónica, ansiedade, insónia e espasmos musculares. E é aí que está a maior fatia de doentes europeus: populações envelhecidas, elevada prevalência de perturbações musculosqueléticas e neurológicas, procura constante de variedades calmantes.
Há também uma razão agronómica, que nos toca mais de perto: ciclos de floração mais curtos e rendimentos mais elevados tornam as Indica preferidas pelos produtores licenciados, porque garantem abastecimento fiável e previsível. Um cultivador comercial não pode dar-se ao luxo de nove ou dez semanas extra de floração numa sativa pura, por muito bonito que seja o perfil de terpenos. Na Alemanha, as variedades de dominância Indica são amplamente prescritas para gestão de dor e problemas de sono, e representam uma parte significativa da flor dispensada em farmácia. A evidência clínica crescente em torno de formulações Indica-dominantes tem reforçado a confiança dos profissionais de saúde.
Por derivado: CBD lidera com 51%
O canabidiol lidera com 51% do mercado, graças ao perfil terapêutico não psicoativo e ao reconhecimento crescente no tratamento de inflamação, epilepsia e ansiedade. O perfil de segurança favorável facilitou a aceitação regulatória em vários países europeus e permitiu a incorporação do CBD em formulações farmacêuticas diversas: óleos, cápsulas, preparações tópicas.
O desempenho comercial confirma a tese. O Epidiolex, tratamento à base de CBD para formas graves de epilepsia desenvolvido pela GW Pharmaceuticals e hoje comercializado pela Jazz Pharmaceuticals, gerou aproximadamente 972 milhões de dólares em vendas globais em 2024. Quase mil milhões com um único canabinóide isolado e um conjunto restrito de indicações. Estamos na escala da medicina convencional, não do nicho.
A inovação continua a montante. Em fevereiro de 2024, a Zerion Pharma A/S estabeleceu uma parceria com a dsm-firmenich para desenvolver formulações de canabidiol de elevada qualidade com solubilidade melhorada, destinadas a dor severa, distúrbios inflamatórios, depressão e ansiedade. O problema clássico do CBD é a biodisponibilidade oral baixa e errática; quem o resolver de forma escalável captura um valor enorme.
Por aplicação: oncologia representa 43%
O cancro é o maior segmento, com 43% de quota em 2025. Formulações contendo THC e CBD são largamente prescritas para aliviar sintomas associados à doença e ao tratamento: dor crónica, náuseas e vómitos induzidos por quimioterapia, perda de apetite e caquexia. Os centros oncológicos europeus incorporam cada vez mais terapias canabinóides nos cuidados paliativos padrão, pelo seu potencial para melhorar a qualidade de vida durante e após o tratamento.
No plano epidemiológico, a mortalidade por cancro na UE deverá registar um declínio modesto no período 2020-2025, com uma redução maior entre homens do que entre mulheres. A longo prazo, estima-se que milhões de mortes por cancro tenham sido evitadas na UE e no Reino Unido desde 1989, fruto de deteção precoce, avanços terapêuticos e melhores intervenções de saúde. Mais sobrevivência significa mais doentes vivos durante mais tempo com sintomas a gerir, e é esse o espaço terapêutico dos canabinóides nos cuidados de suporte. Vários enquadramentos regulatórios nacionais já reconhecem o cancro como condição elegível, o que permite que médicos especialistas prescrevam preparações padronizadas quando as terapias convencionais se revelam insuficientes.
Por utilizador final: a indústria farmacêutica com 50%
Metade do mercado está nas mãos da indústria farmacêutica, e a razão é estrutural: infraestrutura consolidada para ensaios clínicos, capacidade de cumprimento regulatório e experiência em desenvolvimento de medicamentos à escala. Realizar avaliações clínicas intensivas, obter autorizações de introdução no mercado e construir redes de distribuição com farmácias licenciadas é uma vantagem competitiva substancial num ambiente tão controlado.
O movimento mais relevante, contudo, são as parcerias entre farmacêuticas e empresas especializadas em canábis. Estas colaborações estão a criar operações de ponta a ponta, do cultivo à formulação, da conformidade regulatória à utilização clínica, num modelo cada vez mais verticalmente integrado e com produção local. Daí resultam maior eficiência produtiva, tempo de chegada ao mercado mais curto e um portefólio terapêutico mais diversificado, ancorados em normas de fabrico elevadas (GMP) e padronização rigorosa.
Por via de administração: soluções orais e cápsulas com 37%
As soluções orais e cápsulas lideram com 37%, preferidas pela dosagem precisa, pela conveniência e pela familiaridade com os formatos farmacêuticos tradicionais. Estes formatos oferecem libertação controlada e sustentada de canabinóides, o que é especialmente adequado a doentes com patologias crónicas, como dor, epilepsia ou doenças neurológicas, em que manter níveis terapêuticos consistentes é essencial.
Há ainda um efeito de perceção a jogar a favor: um frasco de solução oral parece um medicamento e é prescrito como tal, o que melhora a adesão do doente e a confiança do prescritor. Os reguladores europeus tendem a favorecer estes formatos pela consistência de dose e garantia de qualidade, e vários quadros legais nacionais priorizam preparações padronizadas dispensadas em estruturas de saúde, em detrimento de material vegetal em bruto. A flor continua a ter peso enorme, sobretudo na Alemanha, mas o eixo regulatório empurra para a farmacopeia.
Inovação tecnológica: os dispositivos entram em cena
Parte da inovação recente está no hardware de administração. Os fabricantes desenvolvem hoje dispositivos de grau farmacêutico que garantem doses precisas e consistentes, o que responde a uma das críticas históricas mais duras à canábis medicinal: a variabilidade da dose administrada.
Em maio de 2025, a Curaleaf International, em parceria com a Jupiter Research, obteve certificação europeia de dispositivo médico Classe IIa para o primeiro dispositivo portátil de inalação de líquidos na Europa concebido para medicamentos à base de canábis. O aparelho é recarregável e fornece doses padronizadas de canabinóides através de cartuchos magnéticos de encaixe, o que dá ao prescritor confiança clínica e ao doente uma alternativa discreta.
A inalação oferece início de ação rápido, algo crucial em dor episódica, náusea aguda ou espasticidade, mas até aqui fazê-lo de forma quantificável e reprodutível era tecnicamente difícil e clinicamente incómodo. Um dispositivo médico certificado junta as duas coisas: rapidez farmacocinética com rigor posológico. Estas inovações alargam o âmbito do mercado para além da flor e do óleo tradicionais, atraem novos perfis de doentes e melhoram resultados terapêuticos através de maior biodisponibilidade e precisão de dose.
Cultivo, capacidade produtiva e cadeia de abastecimento
Todo este mercado assenta, no fim, em plantas cultivadas por alguém, algures, com genética escolhida por alguém. E a Europa está a mudar de paradigma: sai do modelo dependente de importação (sobretudo do Canadá, Austrália e Portugal) e entra num modelo de cultivo e fabrico integrados.
A subida da quota de importação alemã para 192,5 toneladas mostra que a procura ainda corre mais depressa do que a capacidade instalada. Novas licenças de cultivo na Alemanha permitiram produção doméstica em larga escala, enquanto Portugal se consolidou como polo europeu de cultivo com vocação exportadora. O investimento em investigação, desenvolvimento farmacêutico e infraestrutura de cultivo está a acelerar a expansão do mercado, a melhorar a qualidade do produto, a diversificar formulações e a construir capacidade produtiva doméstica.
A parte que raramente aparece nos relatórios de mercado é esta: nada disto funciona sem genética estável. Um produtor licenciado que precise de entregar lotes com perfis de canabinóides e terpenos dentro de tolerâncias apertadas, mês após mês, não pode trabalhar com material instável, mal fixado ou de origem duvidosa. Precisa de fenótipos consistentes, resistência a patogénios, tempos de floração previsíveis e rendimentos reprodutíveis. A padronização farmacêutica começa na semente, e é isso que nós, criadores, dizemos há anos. A média não serve. No mediocre.
Quem está a jogar: o panorama competitivo
O mercado europeu de canábis medicinal é competitivo e dinâmico: farmacêuticas estabelecidas competem lado a lado com empresas nativas do setor canábico. Os principais operadores reforçam posições através de parcerias estratégicas, expansão de instalações de cultivo e formulações inovadoras, para captar a procura crescente de doentes em toda a região.
- Canopy Growth Corporation, com presença internacional consolidada e portefólio medicinal alargado.
- Aurora Cannabis Inc., um dos maiores fornecedores do mercado alemão.
- Tilray, Inc., com operações de cultivo e distribuição em vários países europeus.
- Demecan GmbH, produtor alemão licenciado para cultivo doméstico.
- Panaxia Pharmaceutical Industries Ltd, especialista em formulações farmacêuticas de canábis.
- Little Green Pharma, produtor com operações europeias de grau farmacêutico.
- Cannamedical Pharma GmbH, distribuidor alemão focado em farmácias.
- Sapphire Medical, clínica e operador de referência no Reino Unido.
- Althea Group, com presença em mercados europeus emergentes.
- Bedrocan International, o veterano neerlandês da flor padronizada para uso médico.
O movimento mais sintomático dos últimos meses veio da Aurora: em dezembro de 2025, a empresa lançou na Alemanha a marca Daily Special™, com o objetivo de oferecer canábis consistente e de alta qualidade a preços acessíveis. O mercado alemão amadureceu ao ponto de já haver segmentação por preço. Quando aparecem marcas de acesso, o mercado deixou de ser experimental e passou a ser mercado de massas.
Os desafios
Apesar das reformas progressivas em vários Estados-membros, o crescimento não é uma linha reta. Há obstáculos concretos.
Fragmentação regulatória
Não existe um mercado europeu único de canábis medicinal; existem mais de vinte mercados nacionais com regras distintas sobre indicações elegíveis, formatos autorizados, limites de THC, requisitos de prescrição e canais de dispensa. Uma empresa que opere em cinco países gere cinco conjuntos de conformidade. Isto encarece a operação, atrasa lançamentos e favorece os grandes em detrimento dos pequenos e médios operadores.
Comparticipação e custo para o doente
Em vários países, a canábis medicinal é prescrita mas não comparticipada, ou é comparticipada apenas em indicações muito restritas e após processos de autorização morosos. O doente acaba a pagar do bolso, o que cria uma barreira socioeconómica evidente e alimenta o recurso ao mercado ilícito, onde não há controlo de qualidade, análise de contaminantes nem rastreabilidade.
Formação dos prescritores e estigma residual
Muitos médicos europeus terminaram a formação sem uma única hora dedicada ao sistema endocanabinóide. Não se prescreve com confiança aquilo que não se conhece. Falta formação estruturada, guias de prática clínica e literatura em língua local. O estigma cultural, embora em recuo, continua a pesar em contextos hospitalares mais conservadores.
Evidência clínica ainda desigual
Há indicações com evidência robusta (epilepsias refratárias, espasticidade na esclerose múltipla, náusea induzida por quimioterapia) e outras onde a evidência é promissora mas ainda insuficiente para orientações formais. Ensaios clínicos aleatorizados com canábis são complexos: dificuldade de ocultação, variabilidade do produto, obstáculos legais à investigação. Este atraso metodológico limita a inclusão em protocolos de referência.
Pressão de preços e estabilidade da oferta
Com o aumento da capacidade produtiva na Europa e o crescimento das importações, os preços por grama têm vindo a descer. Bom para o doente, duro para as margens. Ao mesmo tempo, picos de procura como o alemão geram roturas pontuais de abastecimento e pressionam a logística de importação, o controlo de qualidade e a capacidade laboratorial de análise.
Custos de conformidade GMP e GACP
Produzir canábis de grau farmacêutico exige cultivar bem e, além disso, documentar tudo, validar processos, controlar contaminação microbiológica, garantir uniformidade de lote e passar auditorias. O investimento inicial é pesado e o tempo até à primeira venda é longo, razão pela qual muitos projetos licenciados nunca chegam a produzir.
Até 2034
O mercado caminha para uma expansão sustentada à medida que o impulso legislativo acelera, as populações de doentes crescem e a inovação farmacêutica diversifica a oferta. Os vetores a vigiar:
- A telemedicina já provou, no Reino Unido e na Alemanha, que multiplica o acesso mais depressa do que qualquer campanha de sensibilização.
- O alargamento da comparticipação é o passo que transforma um mercado de nicho pago do bolso num mercado de saúde pública.
- Mais capacidade de cultivo doméstica significa menos dependência de importação, cadeias mais curtas e maior estabilidade de preço.
- Cadeias de abastecimento internacionais mais robustas, com Portugal, Alemanha, Países Baixos e Dinamarca como nós centrais.
- Endosso clínico crescente: mais guias, mais formação, mais protocolos hospitalares.
- Novos formatos, entre eles inaladores certificados, formulações de biodisponibilidade melhorada, tópicos e sublinguais de ação rápida.
O resultado esperado é um ambiente mais competitivo e mais centrado no doente. Dos 3,06 mil milhões de dólares em 2025 aos 13,16 mil milhões em 2034, a 17,60% ao ano, a Europa consolida-se como um dos principais polos mundiais da medicina baseada em canábis, talvez o principal se contarmos rigor regulatório e padrão farmacêutico.
A nossa leitura, de cultivadores para cultivadores
Nós não vendemos medicamentos. Vendemos sementes, feminizadas, de fotoperíodo e autoflorescentes, desenvolvidas, testadas e cultivadas internamente, para colecionadores e para cultivadores em jurisdições onde o cultivo é legal. Ainda assim, seria absurdo ignorar o que se passa à nossa volta.
O crescimento do mercado medicinal europeu valida, com dados e dinheiro, aquilo que esta comunidade defende há décadas: a planta tem valor terapêutico real, e a qualidade da genética determina a qualidade do resultado. Quando um regulador exige perfis canabinóides consistentes, está a exigir estabilidade genética. Quando um doente precisa de uma variedade Indica-dominante para dormir sem dor, está a depender do trabalho de seleção que alguém fez ao longo de gerações de plantas.
Por isso continuamos a fazer as coisas à nossa maneira: criar as nossas próprias linhas, testá-las até ao fim, e recusar tudo o que seja apenas suficiente. Feito por growers, para growers. No mediocre!
Nota importante: este artigo é informativo e de análise de mercado. Não constitui aconselhamento médico. A canábis medicinal deve ser sempre utilizada sob prescrição e acompanhamento de um profissional de saúde qualificado, de acordo com a legislação do país onde se encontra. As sementes de canábis comercializadas pela Shottas Seeds destinam-se a fins colecionáveis ou a cultivo em territórios onde este seja legalmente permitido.
Perguntas frequentes
Qual é o valor atual do mercado europeu de canábis medicinal?
O mercado foi avaliado em 3,06 mil milhões de dólares em 2025. A projeção aponta para 13,16 mil milhões de dólares até 2034, o que corresponde a uma taxa de crescimento anual composta de 17,60% no período 2026-2034. É um crescimento de mais de quatro vezes em menos de uma década.
Porque é que a Alemanha lidera o mercado europeu?
A Cannabis Act de abril de 2024 retirou a canábis da lista de estupefacientes, permitiu a prescrição em receita médica normal e autorizou consultas por telemedicina. Em apenas um ano, a base de doentes passou de cerca de 250 000 para perto de 900 000. A esta procura junta-se uma rede madura de farmácias licenciadas e canais de importação consolidados, reforçados pela subida da quota de importação para 192,5 toneladas em outubro de 2025.
Porque é que as variedades Indica dominam o mercado medicinal?
Detêm 44% do mercado porque os seus efeitos sedativos e analgésicos respondem diretamente às condições mais prevalentes entre os doentes europeus: dor crónica, insónia, ansiedade e espasmos musculares. Há também vantagens produtivas, como ciclos de floração mais curtos e rendimentos mais elevados, que as tornam preferidas pelos cultivadores licenciados e garantem abastecimento estável.
Porque é que o CBD tem maior quota do que o THC?
O canabidiol representa 51% do mercado devido ao perfil não psicoativo, ao bom perfil de segurança e à aceitação regulatória mais ampla em toda a Europa. É utilizado em ansiedade, dor crónica, inflamação e epilepsia, e integra-se facilmente em óleos, cápsulas e tópicos. O sucesso comercial do Epidiolex, com cerca de 972 milhões de dólares em vendas globais em 2024, demonstra a viabilidade dos medicamentos canabinóides de grau farmacêutico.
Que patologias representam a maior fatia da procura?
A oncologia lidera com 43% do mercado em 2025. A canábis é prescrita sobretudo em cuidados de suporte e paliativos, para aliviar dor, náuseas e vómitos induzidos por quimioterapia e perda de apetite. Vários quadros regulatórios nacionais já reconhecem o cancro como indicação elegível, o que permite prescrição por médicos especialistas quando as terapias convencionais são insuficientes.
Porque é que as formas orais são as mais utilizadas?
Soluções orais e cápsulas representam 37% do mercado porque oferecem dosagem precisa, libertação controlada e um formato familiar tanto para doentes como para prescritores. Esta semelhança com os medicamentos convencionais melhora a adesão terapêutica e a confiança clínica, e vários reguladores europeus privilegiam preparações padronizadas em detrimento de material vegetal em bruto.
Que inovações tecnológicas estão a mudar o setor?
O destaque vai para os dispositivos médicos certificados. Em maio de 2025, a Curaleaf International, com a Jupiter Research, obteve certificação EU Classe IIa para o primeiro inalador portátil de líquidos na Europa destinado a medicamentos à base de canábis, com cartuchos magnéticos e doses padronizadas. Paralelamente, parcerias como a da Zerion Pharma com a dsm-firmenich trabalham em formulações de CBD com solubilidade e biodisponibilidade melhoradas.
Quais são os principais obstáculos ao crescimento?
A fragmentação regulatória entre países, a ausência ou limitação de comparticipação, a falta de formação dos prescritores sobre o sistema endocanabinóide e a evidência clínica ainda desigual em várias indicações. A somar a isto, os custos elevados de conformidade GMP/GACP e a pressão descendente nos preços apertam as margens dos produtores.
Que papel tem Portugal neste mercado?
Portugal afirmou-se como um dos principais polos europeus de cultivo de canábis medicinal, com instalações licenciadas a exportar flor e extratos de grau farmacêutico para mercados como a Alemanha. O clima favorável, os custos operacionais competitivos e um regulador experiente criaram uma vantagem estrutural na cadeia de abastecimento europeia.
O que é que este crescimento significa para quem cultiva ou coleciona sementes?
Significa validação. A exigência farmacêutica de perfis canabinóides e de terpenos consistentes é uma exigência de estabilidade genética, algo que os criadores defendem há décadas. Para o cultivador doméstico em jurisdições legais, o efeito prático é maior acesso a informação fiável, melhor compreensão dos perfis terapêuticos e padrões de qualidade cada vez mais altos em todo o setor.
Fontes
- European Medicines Agency: documentação do produto Epidyolex, as suas indicações e segurança
- NHS: regras de utilização e disponibilidade da canábis medicinal no Reino Unido
- Agencia Española de Medicamentos y Productos Sanitarios: comunicados sobre a regulamentação relativa aos preparados de canábis
- Agence nationale de sécurité du médicament et des produits de santé: informações sobre o programa de canábis medicinal
- European Union Drugs Agency: panorâmica das utilizações medicinais da canábis e dos canabinoides


 Portugal